

المسؤولية القانونية عن المعاملات المُجراة ببطاقة ائتمان مسروقة: هل يدفع البنك أم صاحب البطاقة؟ دليل في ضوء قرارات محكمة النقض
آخر تحديث: 14.10.2026 · الكاتب: المحامي جوشكون غينتش، محامي الجرائم المعلوماتية في إسطنبول
الجواب المختصر: في المعاملات المُجراة ببطاقة ائتمان مسروقة أو ببيانات بطاقة مسروقة، لا يبقى الضرر تلقائيًا على عاتق صاحب البطاقة. فبحسب الهيئة العامة المدنية لمحكمة النقض، تُسأل البنوك، لكونها مؤسسات ثقة، حتى عن أخف أخطائها. وإذا لم يكن لصاحب البطاقة خطأ، فإن خطر إساءة الاستخدام تتحمله الجهة المُصدِرة للبطاقة. وفي المقابل، فإن صاحب البطاقة الذي يشارك رقمه السري أو رمز الرسالة النصية (SMS) مع شخص ثالث، أو يؤخر الإبلاغ، قد يتحمل الضرر كله أو بعضه بسبب الإهمال الجسيم. وتُحدَّد المسؤولية في كل واقعة بالموازنة بين التدابير الأمنية للبنك وسلوك صاحب البطاقة، وغالبًا من خلال فحص الخبير. كما يُجرى بحق الفاعل تحقيق جزائي في نطاق المادة 245 من قانون العقوبات التركي.
من يدفع ثمن المشتريات المُجراة ببطاقة مسروقة؟
يجيب عن هذا السؤال القانونُ والعقدُ والاجتهادُ القضائي مجتمعةً. إذ يفرض القانون رقم 5464 على صاحب البطاقة التزامًا بحماية البطاقة والأرقام السرية والإبلاغ عن السرقة فورًا. وفي المقابل، يقع على عاتق البنك واجب إنشاء نظام آمن، ومراقبة المعاملات غير الاعتيادية، وحماية عميله. وقد شرحنا خطوات الإبلاغ والاعتراض الواجب اتخاذها في الساعات الأولى في مقالنا سُرقت بيانات بطاقتي: ماذا أفعل في أول 24 ساعة؟ أما في هذا المقال فنتناول مَن المسؤول وإلى أي حد بعد وقوع الضرر.
القانون رقم 5464 بشأن البطاقات المصرفية وبطاقات الائتمان – المادة 15
المادة 15 – الالتزامات المتعلقة باستخدام البطاقة
تقع المسؤولية الناشئة عن استخدام البطاقة على عاتق حامل البطاقة اعتبارًا من لحظة توقيع العقد وانتقال حيازة البطاقة إليه، أو لحظة العلم برقم البطاقة التي ليس لها وجود مادي.
يجب أن تكون خانة التوقيع على البطاقة موقَّعة من قِبل حامل البطاقة. وفي حال طلب التاجر المتعاقد ذلك، يلتزم حامل البطاقة بإبراز وثيقة هوية أثناء استخدام البطاقة.
لا يجوز تحميل حامل البطاقة المسؤولية عن الأضرار الناشئة عن الاستخدامات غير المشروعة في عمليات شراء السلع والخدمات التي تُجرى عبر وسائل الاتصال المختلفة أو بواسطة نموذج الطلب دون تنظيم إيصال بيع وفقًا للمادة 20 من هذا القانون.
كثيرًا ما تُغفَل الفقرة الثالثة في التطبيق العملي: فلا يجوز تحميل حامل البطاقة المسؤولية عن المعاملات غير المشروعة التي تُجرى بالهاتف أو بنموذج الطلب دون تنظيم إيصال بيع. أما حد 150 ليرة تركية المقرر للساعات الأربع والعشرين السابقة للإبلاغ فمنظَّم في المادة 12 من القانون رقم 5464، ويرد نصه حرفيًا في مقالنا عن أول 24 ساعة.
متى يُسأل البنك حتى عن خطئه اليسير؟
قضت الهيئة العامة المدنية لمحكمة النقض بأنه لا يمكن إسناد أي خطأ إلى صاحب بطاقة سُرقت محفظته في حافلة صغيرة (ميني باص) وأبلغ عن ذلك في غضون دقائق، فيما يتعلق بعملية شراء أُجريت بتوقيع مزوَّر قبل الإبلاغ بأربع دقائق. ولأن الواقعة حدثت قبل صدور القانون رقم 5464، طبّقت الهيئة الأحكام العامة، وطلبت أن تُحدَّد مسؤولية البنك بالتحقق بواسطة خبير من مدى كفاية نظام الأمان الذي يستخدمه. وأكدت الهيئة على صفة البنوك بوصفها مؤسسات ثقة ذات طبيعة خاصة:
وبالفعل، وبالنظر إلى المادة 99 من قانون الالتزامات رقم 818 (BK) الواجب تطبيقه على النزاع بحسب تاريخ النفاذ، وإلى الحكم الوارد في المادة 115 من قانون الالتزامات التركي رقم 6098 (TBK) الذي دخل حيز النفاذ لاحقًا؛ فإن البنوك، لكون أنشطتها خاضعة للترخيص وتتطلب تخصصًا، قد تُسأل حتى عن أخف أخطائها في الخدمات التي تقدمها. (...) وفي الحالات التي لا يكون فيها لصاحب البطاقة خطأ في وقوع البطاقة في أيدي أشخاص سيئي النية، فإن المؤسسات المُصدِرة للبطاقات هي التي تُنشئ خطر الاستخدام غير المشروع (…).
— محكمة النقض، الهيئة العامة المدنية، رقم الأساس 2017/2850، رقم القرار 2019/154، بتاريخ 14.02.2019
وبيّن القرار نفسه أن الشروط العامة للعقد (genel işlem şartları) التي تُلقي الخطر بكامله على عاتق العميل يمكن اعتبارها باطلة لمخالفتها النظام العام، وأنه يجب التحقق بواسطة خبير مختص مما إذا كان البنك قد استخدم نظام أمان كافيًا في ظل ظروف ذلك الوقت. كذلك صدّقت الدائرة المدنية الثالثة لمحكمة النقض قرار المحكمة الابتدائية المتعلق بمسؤولية البنك الذي سمح بإجراء معاملة مصرفية عبر الإنترنت دون الحصول على تأكيد بعد نسخ شريحة SIM (رقم الأساس 2024/3854، رقم القرار 2025/3493، بتاريخ 23.06.2025).
في أي الحالات يتحمل صاحب البطاقة ضرره بنفسه؟
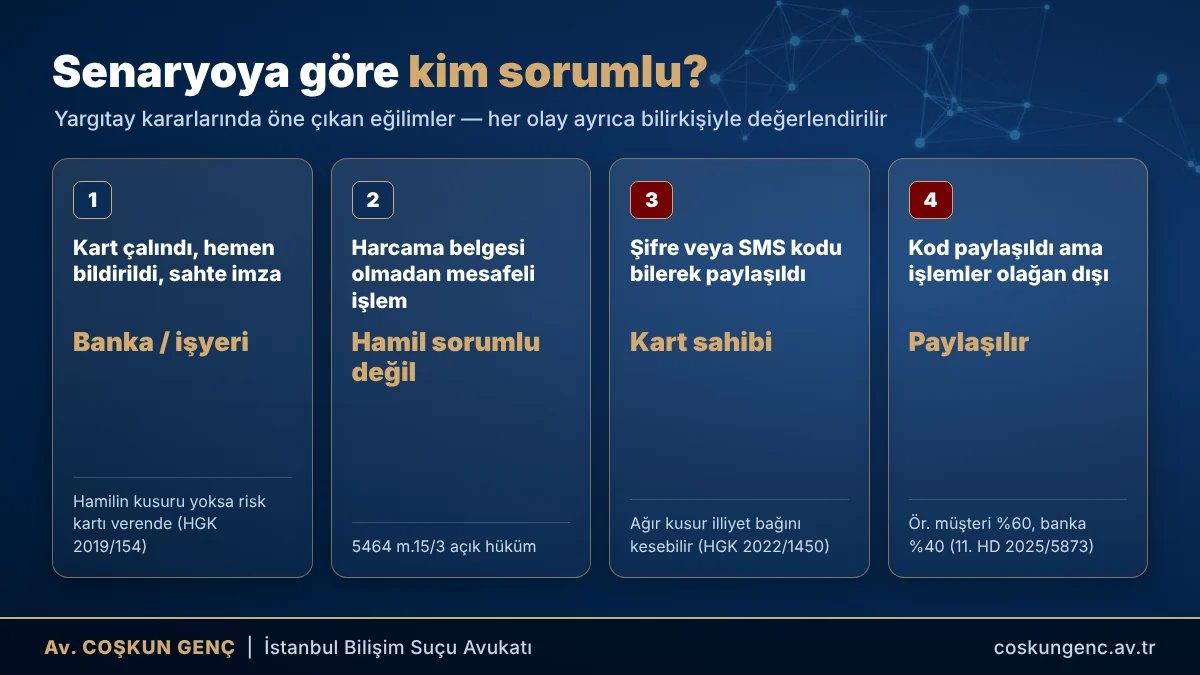
يُعدّ قيام صاحب البطاقة بإعطاء رقمه السري أو رمز 3D Secure أو بيانات الخدمات المصرفية عبر الإنترنت لشخص ثالث بإرادته من الحالات النموذجية التي تعدّها محكمة النقض «خطأً جسيمًا». كما يُعدّ خطأً جسيمًا الامتناعُ عن إبلاغ البنك لأيام رغم العلم بخروج البطاقة من اليد، وعدمُ حماية الرقم السري. وفي واقعة أُجريت فيها مشتريات باستخدام الرقم السري ببطاقة علقت في جهاز الصراف الآلي خلال الأيام الثلاثة السابقة للإبلاغ، قبلت الهيئة العامة المدنية بأغلبية الأصوات أن رابطة السببية بين القصور الأمني المحتمل للبنك والضرر قد تنقطع في هذه الحالة:
وحتى لو قيل إن البنك، الذي يُسأل حتى عن أخف أخطائه لكونه مؤسسة ثقة، كان مخطئًا لعدم اتخاذه التدابير الكافية في جهاز الصراف الآلي، وإنه يجب تحميله المسؤولية عن الضرر الحاصل، فإنه لما كان للمدعي حامل البطاقة خطأ جسيم في استيلاء الغير على الرقم السري في الواقعة المعروضة، فإن رابطة السببية بين الضرر والخطأ تكون قد انقطعت بالنسبة إلى البنك المدعى عليه، ويتعين الحكم برفض الدعوى.
— محكمة النقض، الهيئة العامة المدنية، رقم الأساس 2020/108، رقم القرار 2022/1450، بتاريخ 08.11.2022، الفقرة 30
بالنظر إلى المعلومات والمستندات التي استند إليها القرار المطعون فيه، والتعليل المبيَّن فيه، ولا سيما إلى ما تبيّن من أن موظف البنك هو ابن أخ المدعي أو ابن أخته،وأن المدعي أعطاه، بسبب علاقة القرابة والثقة، جميع معلوماته المتعلقة بمعاملات الخدمات المصرفية عبر الهاتف المحمول لكي يُجري المعاملات المصرفية، وأنه لا مسؤولية على البنك في هذه الحالة، ...
— محكمة النقض، الدائرة المدنية الثالثة، رقم الأساس 2025/4860، رقم القرار 2026/2088، بتاريخ 09.04.2026
غير أن مشاركة الرقم السري لا تُعفي البنك دائمًا إعفاءً تامًا. فقد صدّقت الدائرة المدنية الحادية عشرة لمحكمة النقض قرارًا اعتبر العميلَ الذي ثبّت تطبيقًا للوصول عن بُعد وأعطى رمزًا لشخص اتصل به منتحلًا صفة موظف بنك مخطئًا بنسبة 60%، والبنكَ الذي لم ينتبه إلى المعاملات غير الاعتيادية المتتالية في وقت قصير مخطئًا بنسبة 40% (رقم الأساس 2025/724، رقم القرار 2025/5873، بتاريخ 02.10.2025؛ وتتعلق الواقعة بمعاملات أُجريت عبر الخدمات المصرفية بالهاتف المحمول من حساب ذهب جارٍ). وأكد القرار على التزام البنوك بمراقبة المعاملات غير الاعتيادية التي تنطوي على خطر الاحتيال.
| السيناريو | الاتجاه العام | السؤال الحاسم |
|---|---|---|
| سُرقت البطاقة ماديًا، وأُبلغ عنها فورًا، وأُجري إنفاق بتوقيع مزوَّر | صاحب البطاقة غير مخطئ؛ وقد يُسأل البنك والتاجر | ساعة الإبلاغ وفحص التوقيع |
| معاملة بالهاتف/بنموذج الطلب دون إيصال بيع | لا يجوز تحميل حامل البطاقة المسؤولية بموجب المادة 15/3 من القانون رقم 5464 | طبيعة المعاملة |
| نُسخت شريحة SIM، ووصل رمز OTP إلى المحتال | يُناقَش خطأ البنك وشركة الاتصالات (GSM) | تدابير التأكيد والتحقق من الهوية |
| شورك الرقم السري أو رمز الرسالة النصية عن علم | خطأ جسيم من صاحب البطاقة؛ والبنك غالبًا غير مسؤول | ظروف المشاركة |
| شورك الرمز، لكن المعاملات غير اعتيادية بوضوح | يمكن توزيع الخطأ (مثلًا 60%–40%) | نظام مراقبة المعاملات لدى البنك |
| تأخر الإبلاغ لأيام | يسقط حد 150 ليرة تركية، وتزداد المسؤولية | متى علم الحامل |
معلومة مهمة: في هذه الدعاوى كثيرًا ما يحدد تقريرُ الخبير نتيجةَ الحكم. وينبغي أن يفحص التقرير سجلات (log) البنك، وتغيير الجهاز وعنوان IP، وإشعار تغيير شريحة SIM، وحدود المعاملات، وتقييم المخاطر؛ ويجب الاعتراض على التقرير الذي يكتفي بإثبات أن «المعاملة أُجريت بالرقم السري». وللاطلاع على القيمة الإثباتية لسجلات IP، فإن مقالنا هل يُعدّ عنوان IP وحده دليلًا؟ يمكن الرجوع إليه.
ما الطرق القانونية المتاحة في مواجهة البنك؟
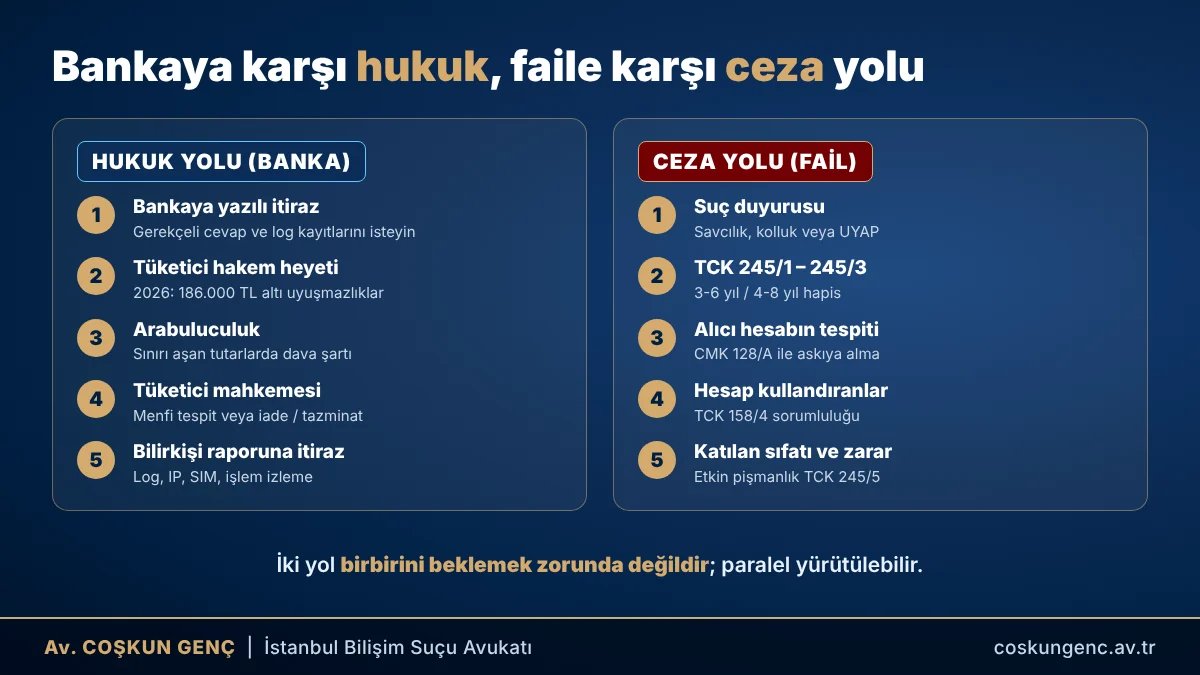
- طلب كتابي إلى البنك: في حال رفض الاعتراض، ينبغي طلب رد مسبَّب وسجلات المعاملات.
- لجنة التحكيم الخاصة بالمستهلك (tüketici hakem heyeti): بالنسبة إلى عام 2026، يكون اللجوء إليها إلزاميًا في النزاعات التي تقل قيمتها عن 186.000 ليرة تركية. ويمكن تقديم الطلب عبر بوابة الحكومة الإلكترونية (e-Devlet).
- الوساطة ومحكمة المستهلك: في النزاعات التي تتجاوز هذا الحد، يُعدّ اللجوء إلى الوسيط قبل رفع الدعوى شرطًا من شروط قبول الدعوى. وكثيرًا ما تُرفع الدعوى في صورة دعوى التقرير السلبي (تقرير عدم المديونية) أو في صورة استرداد المبلغ المدفوع.
- التقادم: تخضع المطالبات التعاقدية في مواجهة البنك، كقاعدة عامة، لمدة تقادم قدرها عشر سنوات وفقًا للمادة 146 من قانون الالتزامات التركي؛ وإذا أُسست المطالبة على الفعل الضار (العمل غير المشروع)، فقد تُطرح المدد الأقصر الواردة في المادة 72 من قانون الالتزامات التركي. ولذلك ينبغي التحرك قبل ضياع الأدلة.
بأي جريمة يُحاكَم من استخدم البطاقة المسروقة؟
قانون العقوبات التركي (القانون رقم 5237) – المادة 245 (1) و(3)
(1) كل من استولى بأي وجه كان على بطاقة مصرفية أو بطاقة ائتمان عائدة لغيره أو حازها، واستخدمها أو مكّن غيره من استخدامها دون رضا صاحب البطاقة أو الشخص الذي يجب أن تُسلَّم إليه البطاقة، فحقق بذلك منفعة لنفسه أو لغيره، يُعاقَب بالحبس من ثلاث سنوات إلى ست سنوات وبغرامة قضائية تصل إلى خمسة آلاف يوم.
(3) كل من حقق منفعة لنفسه أو لغيره باستخدام بطاقة مصرفية أو بطاقة ائتمان مصطنعة أو مزوَّرة، يُعاقَب بالحبس من أربع سنوات إلى ثماني سنوات وبغرامة قضائية تصل إلى خمسة آلاف يوم، ما لم يشكّل الفعل جريمة أخرى تستوجب عقوبة أشد.
لا يُشترط الاستيلاء على البطاقة ماديًا. فاستخدام بيانات البطاقة في التسوق عبر الإنترنت يُقيَّم أيضًا في نطاق المادة 245/1:
أكدت الاجتهادات المستقرة لدائرتنا أنه في حال الاستيلاء على بيانات البطاقة المصرفية أو بطاقة الائتمان، ومن ثمّ على البيانات الشخصية، دون استخدامها في مكان آخر، تقوم الجريمة المنصوص عليها في المادة 136 من قانون العقوبات التركي، أما تحقيق منفعة غير مشروعة باستخدام هذه البيانات فيشكّل، بالنظر إلى طبيعته بوصفه جريمة عابرة (geçitli suç)، الجريمةَ المنصوص عليها في المادة 245/1 من قانون العقوبات التركي وحدها.
— محكمة النقض، الدائرة الجزائية الثامنة، رقم الأساس 2021/11863، رقم القرار 2021/17643، بتاريخ 15.09.2021
إذا سُحبت الأموال من الحساب عبر الخدمات المصرفية الإلكترونية لا بواسطة البطاقة، تُطرح المادة 142/2-هـ من قانون العقوبات التركي (السرقة بواسطة أنظمة المعلومات)، وإذا وُجد خداع تُطرح المادة 158/1-و؛ وللتمييز بينهما انظروا مقالنا عن الاحتيال بواسطة أنظمة المعلومات. ووفقًا للمادة 245/5 من قانون العقوبات التركي، تُطبَّق على الجريمة الواردة في المادة 245/1 أحكامُ الندم الفعّال المتعلقة بالجرائم الواقعة على الأموال؛ ولا يُطبَّق هذا الحكم في حالة استخدام بطاقة مزوَّرة أو منسوخة (245/3) (محكمة النقض، الدائرة الجزائية الثامنة، رقم الأساس 2019/11632، رقم القرار 2019/12206، بتاريخ 14.10.2019). وقد يُسأل صاحب الحساب الذي حُوّلت إليه الأموال وفقًا لأحكام الاشتراك في الجريمة (المواد 37–39 من قانون العقوبات التركي) إذا كان قد مكّن من استخدام حسابه عن علم. وإذا كان الفعل من قبيل الاحتيال (المادتان 157–158 من قانون العقوبات التركي) واقتصرت مساهمة صاحب الحساب على إعطاء المعلومات أو الوسائل التي تتيح استخدام الحساب، تُخفَّض عقوبته إلى النصف وفقًا للمادة 158/4 من قانون العقوبات التركي المضافة بالقانون رقم 7589؛ وهذا الحكم لا يُنشئ مسؤولية جديدة ولا يُطبَّق على جرائم المادة 245 من قانون العقوبات التركي. وللتفصيل انظروا مقالنا عن ضحايا الآيبان (IBAN). أما تعليق الحساب المستفيد فهو موضوع مقالنا عن المادة 128/A من قانون الإجراءات الجزائية.
محامي الاحتيال ببطاقات الائتمان في إسطنبول
ينبغي أن تُدار معًا مسألةُ توزيع الخطأ في الدعوى التي تُرفع ضد البنك، ومسألتا تحديد هوية الفاعل وجبر الضرر في الملف الجزائي. ونحن في مكتب المحاماة جوشكون غينتش نقدّم في إسطنبول، ولا سيما في قصر العدل في الأناضول (Anadolu Adliyesi) في كارتال وقصر العدل في إسطنبول (İstanbul Adliyesi)، الدعمَ القانوني في ملفات الاحتيال بالبطاقات والجرائم المعلوماتية للمجني عليهم وكذلك للمشتبه بهم والمتهمين. ولتقييم ملفكم يمكنكم التواصل معنا.
مهم: هذا المقال لأغراض الإعلام العام فحسب، ولا يُعدّ بديلًا عن الاستشارة القانونية. يُرجى الاستعانة بمحامٍ بشأن ملفكم المعيّن.
مقالات ذات صلة: الاحتيال ببطاقات الائتمان (المادة 245 من قانون العقوبات التركي) · تحديد المستخدم الحقيقي للحساب المصرفي