

سُرقت بيانات بطاقتي: ماذا أفعل في أول 24 ساعة؟ دليل الإبلاغ والاعتراض والشكوى الجزائية والأدلة
آخر تحديث: 14.10.2026 · الكاتب: المحامي جوشكون غينتش، محامي الجرائم المعلوماتية في إسطنبول
الجواب المختصر: بمجرد أن تلاحظ سرقة بيانات بطاقتك، أوقف استخدام البطاقة من خلال التطبيق المصرفي على الهاتف، واتصل بمركز اتصال البنك لتقديم بلاغ فقدان/سرقة. واحرص على تدوين تاريخ البلاغ وساعته ورقم الطلب. وفقًا للمادة 12 من القانون رقم 5464 بشأن البطاقات المصرفية وبطاقات الائتمان، إذا لم يكن هناك إهمال جسيم أو قصد من جانبك، فإن مسؤوليتك عن المعاملات غير المشروعة التي أُجريت خلال الـ24 ساعة السابقة للبلاغ تقتصر على 150 ليرة تركية. وإذا تأخر البلاغ، فقد تُفقد هذه الحماية. واعترض كتابيًا في اليوم نفسه على المعاملات التي لا تعرفها، واحتفظ بلقطات الشاشة والرسائل، وتقدّم إلى النيابة العامة أو جهات إنفاذ القانون بشكوى جزائية.
كيف أعرف أن بيانات بطاقتي قد سُرقت؟
كثيرًا ما تُسرق بيانات البطاقة بينما تكون البطاقة في حوزتك فعليًا. وأكثر الطرق شيوعًا هي: روابط الدفع المزيفة المرسلة بذريعة الشحن أو الغرامة أو الاسترداد (التصيّد الاحتيالي)، ومواقع التجارة الإلكترونية المزيفة، وطلب كلمات المرور عبر الهاتف من قِبل أشخاص يقدّمون أنفسهم على أنهم موظفون في البنك، وتطبيقات الوصول عن بُعد المثبّتة على الهاتف، والإعلانات المزيفة. وتُعدّ رسائل كلمة المرور لمرة واحدة (OTP) الواردة دون علمك، وعمليات السحب التجريبية بمبالغ صغيرة، والمعاملات الخارجية أو على منصات العملات المشفرة التي لا تعرفها، أولى علامات التحذير.
ثمة فرق من حيث النتائج القانونية بين سرقة البطاقة ماديًا وبين مجرد الاستيلاء على بياناتها. وقد تناولنا بالتفصيل أثر هذا التمييز على مسؤولية البنك في مقالنا دليل المسؤولية القانونية في معاملات بطاقات الائتمان المسروقة. أما هذا المقال فيركّز على ما يجب فعله في الساعات الأولى وبأي ترتيب.
ما الخطوات التي يجب أن أتخذها في أول 24 ساعة وبأي ترتيب؟
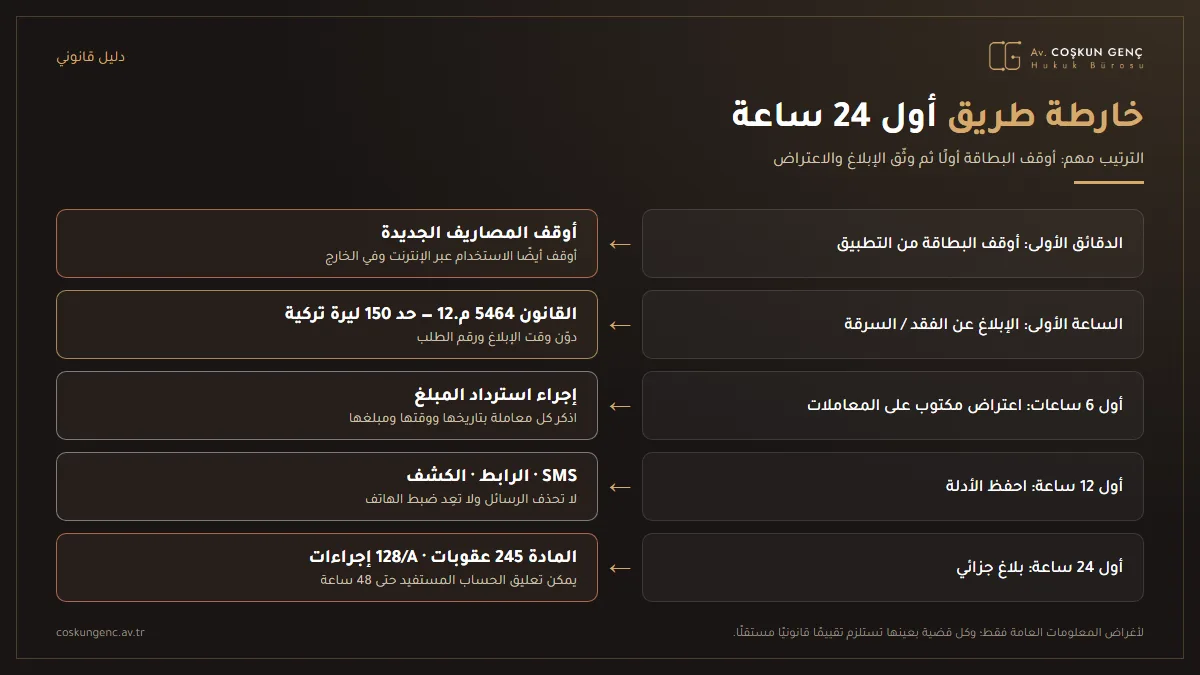
| التوقيت | الإجراء الواجب اتخاذه | لماذا هو مهم؟ |
|---|---|---|
| الدقائق الأولى | أوقف البطاقة مؤقتًا من خلال التطبيق المصرفي، وعطّل استخدامها عبر الإنترنت وفي الخارج | يُقطع الطريق على معاملات جديدة |
| الساعة الأولى | اتصل بمركز اتصال البنك وقدّم بلاغ فقدان/سرقة؛ ودوّن ساعة البلاغ ورقم الطلب | حدّ الـ150 ليرة تركية الوارد في المادة 12 من القانون رقم 5464 مرتبط بالبلاغ |
| أول 6 ساعات | اعترض كتابيًا على كل معاملة لا تعرفها (التطبيق المصرفي أو الفرع أو البريد الإلكتروني) | تاريخ الاعتراض ومضمونه وسيلة إثبات |
| أول 12 ساعة | احتفظ بالرسائل والروابط ولقطات الشاشة وكشف الحساب؛ وغيّر كلمات المرور الخاصة بك | قد تُحذف الآثار الرقمية خلال وقت قصير |
| أول 24 ساعة | تقدّم بشكوى جزائية إلى النيابة العامة الرئيسية أو جهات إنفاذ القانون؛ واحصل على نسخة من العريضة والمحضر | يمكن تعليق الأموال في الحساب المستلِم، ويبدأ تحديد هوية الفاعل |
إلغاء البطاقة يختلف عن إيقافها المؤقت. فالإيقاف المؤقت يجب أن يكون ردّ الفعل الأول؛ أما عند التيقّن من سرقة البيانات، فيجب إلغاء البطاقة كليًا وطلب بطاقة برقم جديد. وتحقّق كذلك من بطاقات الخصم والبطاقات الافتراضية المرتبطة بالحساب نفسه.
لماذا يجب إبلاغ البنك في الساعة الأولى؟
يفرض القانون رقم 5464 بشأن البطاقات المصرفية وبطاقات الائتمان على حامل البطاقة التزامًا بحماية البيانات، والتزامًا بإبلاغ البنك فور علمه بالسرقة. وتكون مسؤولية الحامل الذي يمتثل لهذا الالتزام محدودة:
القانون رقم 5464 بشأن البطاقات المصرفية وبطاقات الائتمان – المادتان 12 و16
المادة 12 – الاستخدام غير المشروع للبطاقة والتأمين عليها
في حال فقدان البطاقة أو المعلومات المبيّنة في المادة 16 أو سرقتها، يكون حامل البطاقة مسؤولًا عن الأضرار الناشئة عن الاستخدام غير المشروع الذي يقع خلال الأربع والعشرين ساعة السابقة للإبلاغ الذي يقدّمه، وذلك في حدود مائة وخمسين ليرة تركية جديدة. ولا يُطبَّق هذا الحد إذا كان الاستخدام غير المشروع ناشئًا عن الإهمال الجسيم للحامل أو عن قصده، أو في حال عدم تقديم الإبلاغ.
تلتزم المؤسسة المصدِرة للبطاقة، بناءً على الطلب وبشرط سداد قسط التأمين المتعلق بذلك، بتأمين مسؤولية حامل البطاقة البالغة مائة وخمسين ليرة تركية جديدة المبيّنة في الفقرة الأولى. وتُحدَّد الإجراءات والأسس المتعلقة بالتأمين على البطاقات وتوزيع المسؤولية بلائحة تصدرها الهيئة (Kurum).
المادة 16 – إلزامية الإبلاغ
يلتزم حامل البطاقة بحماية البطاقة المسلَّمة إليه، وكذلك المعلومات المتعلقة بها إذا كان استخدام البطاقة يتطلب استخدام رقم رمزي أو كلمة مرور أو أي وسيلة أخرى لتحديد الهوية، حمايةً آمنة، واتخاذ التدابير التي تحول دون استخدامها من قِبل الغير، وبإبلاغ المؤسسة المصدِرة للبطاقة فورًا عند علمه بفقدان البطاقة أو سرقتها أو بأي معاملة أُجريت خارج إرادته.
إن عبارة «الليرة التركية الجديدة» الواردة في المادة تُطبَّق اليوم، بسبب تغيير العملة، على أنها 150 ليرة تركية، ولم تُعدَّل المادة حتى تاريخ 15.10.2026. وإذا كانت البطاقة في حيازتك المادية وسُرقت بياناتها فقط، وأُجريت بهذه البيانات معاملات عبر الإنترنت أو الهاتف أو نموذج الطلب دون تحرير مستند إنفاق (harcama belgesi)، فلا يجوز تحميلك المسؤولية عن هذه المعاملات غير المشروعة وفقًا للمادة 15/3 من القانون رقم 5464؛ أما مدى انطباق هذا الحكم على المعاملات المؤكَّدة بكلمة المرور أو برمز SMS فمسألة خلافية تتوقف على ظروف كل واقعة. كما تضع محكمة النقض ساعة الإبلاغ في صميم تقييمها؛ إذ قد تترتب نتائج في غير صالح الحامل بالنسبة إلى المعاملات التي أُجريت قبل الإبلاغ وباستخدام كلمة المرور:
وفقًا للمادة 16 من القانون رقم 5464، يلتزم حامل البطاقة بحماية بيانات بطاقة الائتمان والمحافظة عليها. وفي حال وقوع سرقة أو فقدان أو ما شابه ذلك فيما يتعلق ببطاقة الائتمان، يتعين على حامل البطاقة أن يُبلغ البنك فورًا ويعمل على إلغاء البطاقة.
— محكمة النقض، الدائرة المدنية التاسعة عشرة، رقم الأساس 2016/17447، رقم القرار 2018/1770، بتاريخ 03.04.2018
وقد قُبل في القرار نفسه أن نحو ساعة قد مضت بين وقت احتجاز البطاقة في جهاز الصراف الآلي وبين إبلاغ البنك، وأنه جرى خلال ذلك سحب أموال باستخدام كلمة المرور، وأنه يجب تحميل الحامل المسؤولية عن المعاملة السابقة للإبلاغ. وخلاصة القول إن تأجيل الإبلاغ بحجة «سأذهب إلى الفرع غدًا» يُعرِّض الحماية التي يمنحها القانون للخطر.
معلومة مهمة: قد يُواجَه حدّ الـ150 ليرة تركية بدفع «الإهمال الجسيم» في الحالات التي شاركتَ فيها كلمة المرور أو الرمز لمرة واحدة الوارد عبر الرسائل القصيرة مع شخص ثالث. ومع ذلك، لا يعني هذا أن البنك لا يتحمل أي مسؤولية؛ إذ تُقيَّم تدابير الأمان لدى البنك والتزامه بمراقبة المعاملات غير الاعتيادية على نحو مستقل. ويمكنك الاطلاع على أحكام محكمة النقض المتعلقة بتوزيع الخطأ في دليل المسؤولية الخاص بنا.
كيف يُقدَّم الاعتراض على المعاملة (استرداد المبلغ – Chargeback)؟
الاعتراض على المعاملة هو الإجراء الذي يقوم بموجبه بنكك بفحص المعاملة التي أُجريت دون علمك والمطالبة باستردادها من البنك المقابل في إطار قواعد مؤسسة البطاقات. ولا تكتفِ بالإبلاغ الشفهي عن الاعتراض عبر الهاتف؛ بل حدِّد كل معاملة على حدة بتاريخها وساعتها ومبلغها واسم التاجر، من خلال قائمة الاعتراضات في التطبيق المصرفي أو بعريضة مكتوبة. وأوضح في الاعتراض بصدق ما إذا كانت البطاقة في حوزتك، وما إذا كنت قد شاركت كلمة مرور أو رمزًا. وقد يطلب منك البنك نموذج اعتراض موقّعًا، ووثيقة هوية، ومحضر الشكوى الجزائية.
اطلب من البنك، خلال فترة الفحص، تسجيل المبلغ المعترض عليه في كشف الحساب بوصفه «معاملة معترَضًا عليها». وإذا رفض البنك الاعتراض، فاطلب الرد المسبَّب كتابيًا؛ إذ سيكون هذا الكتاب من أهم المستندات في مرحلة هيئة التحكيم الخاصة بالمستهلك (tüketici hakem heyeti) أو محكمة المستهلك.
ما الأدلة التي يجب أن أحتفظ بها؟
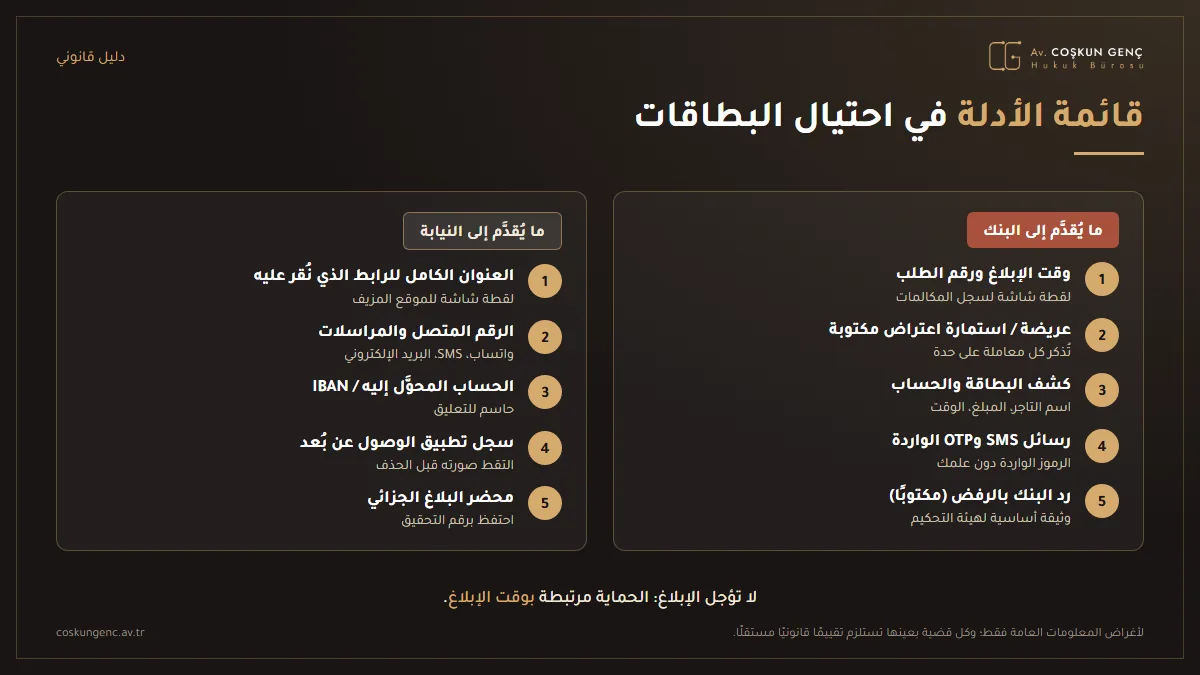
- آثار الإبلاغ: ساعة الاتصال بمركز الاتصال (لقطة شاشة لسجل المكالمات في الهاتف)، ورقم الطلب، ورسالة الإشعار القصيرة الواردة من البنك.
- آثار الهجوم: العنوان الكامل للرابط الذي نقرت عليه، ولقطة شاشة للموقع المزيف، والرقم الذي اتصل بك، ومحادثات واتساب. لا تحذف الرسائل ولا تُعِد ضبط الهاتف.
- آثار المعاملات: كشف الحساب وكشف البطاقة، ورسائل OTP، وأسماء التجار وأوقات المعاملات.
- الآثار الرسمية: عريضة الشكوى الجزائية أو محضر الإفادة، ورقم التحقيق.
إذا ثُبّت تطبيق للوصول عن بُعد على الهاتف، فالتقط لقطة شاشة قبل حذف التطبيق، ثم افصل الاتصال بالإنترنت وغيّر كلمات المرور من جهاز آخر. وقد يُقيَّم الاستيلاء على بياناتك الشخصية أيضًا على نحو مستقل في إطار المادتين 135-136 من قانون العقوبات التركي.
أين وكيف تُقدَّم الشكوى الجزائية؟
إن الحصول على منفعة باستخدام بطاقة تخص الغير أو بياناتها دون رضا صاحبها جريمةٌ تقع في نطاق المادة 245/1 من قانون العقوبات التركي (القانون رقم 5237)، يُعاقب عليها بالحبس من ثلاث سنوات إلى ست سنوات وبغرامة قضائية تصل إلى خمسة آلاف يوم. وهذه الجريمة ليست من الجرائم التي تتوقف ملاحقتها على الشكوى؛ ويمكن التقدم إلى النيابة العامة الرئيسية أو الشرطة أو الدرك مباشرةً أو عن طريق محامٍ عبر النظام الوطني للمعلوماتية القضائية (UYAP). واحرص على أن تذكر في العريضة كشف المعاملات، وساعة الإبلاغ، ومعلومات الحساب أو التاجر الذي حُوّلت إليه الأموال.
إذا استُخدمت بيانات بطاقة حقيقية فإن المجني عليه هو حامل البطاقة (المادة 245/1 من قانون العقوبات التركي)؛ أما إذا نُسخت البيانات على بطاقة مزوّرة واستُخدمت، فإن محكمة النقض تعدّ البنك هو المجني عليه (المادة 245/2-3 من قانون العقوبات التركي؛ الهيئة العامة الجزائية لمحكمة النقض، رقم الأساس 2020/281، رقم القرار 2022/426، بتاريخ 08.06.2022). وقد جاء في القرار المتعلق بالوقائع التي تُستخدم فيها بيانات بطاقات حقيقية ما يلي:
... أما المجني عليهم في أفعال الاستيلاء على بيانات بطاقات ائتمان حقيقية عائدة لعملاء البنك وإجراء مشتريات بها، فهم أصحاب الحسابات، وفي استخدام البطاقات المخصصة لأشخاص مختلفين، المادة 245/1 من قانون العقوبات التركي بعدد المجني عليهم، ...
— محكمة النقض، الدائرة الجزائية الثامنة، رقم الأساس 2019/11632، رقم القرار 2019/12206، بتاريخ 14.10.2019
ولذلك من المهم أن تتقدم بشكواك في ملف التحقيق بصفتك متضررًا من الجريمة، وأن توثّق الضرر الذي لحق بك، وأن تنضم إلى الدعوى بصفة الطرف المتدخل (katılan) عند إقامة الدعوى العامة. وإذا حُوّلت الأموال باستخدام أنظمة المعلومات إلى حساب آخر أو إلى منصة للعملات المشفرة، فيمكن تعليق الحساب المستلِم لمدة تصل إلى 48 ساعة وفقًا للمادة 128/A من قانون الإجراءات الجزائية (القانون رقم 5271). وقد شرحنا آلية سير هذه العملية في مقالنا تعليق الحسابات المصرفية وحسابات العملات المشفرة (المادة 128/A من قانون الإجراءات الجزائية). وإذا أُجريت المعاملات بالبطاقة عن طريق إعلان مزيف، فسيرشدك أيضًا مقالنا حول الاحتيال عبر الإعلانات المزيفة.
محامي الاحتيال بالبطاقات والجرائم المعلوماتية في إسطنبول
إن إثبات تقديم الإبلاغ في الوقت المناسب، ومضمون عريضة الاعتراض، والصياغة الصحيحة للشكوى الجزائية، أمور تحدد النتيجة سواء في مواجهة البنك أو في التحقيق الجزائي. ونحن في مكتب المحاماة جوشكون غينتش نقدّم خدماتنا في إسطنبول، ولا سيما في الملفات المنظورة أمام قصر العدل في الأناضول (Anadolu Adliyesi) في كارتال وقصر العدل في إسطنبول (İstanbul Adliyesi)، لضحايا الاحتيال بالبطاقات ولموكلينا في مجال الجرائم المعلوماتية. ولتقييم ملفك، يمكنك التواصل معنا.
مهم: هذا المقال لأغراض المعلومات العامة ولا يُغني عن الاستشارة القانونية. يُرجى الاستعانة بمحامٍ في قضيتك الملموسة.