

Kart Bilgilerim Çalındı: İlk 24 Saatte Ne Yapmalıyım? Bildirim, İtiraz, Suç Duyurusu ve Delil Rehberi
Son güncelleme: 14.10.2026 · Yazar: Av. Coşkun Genç, İstanbul Bilişim Suçu Avukatı
Kısa cevap: Kart bilgilerinizin çalındığını fark ettiğiniz anda kartı mobil uygulamadan kullanıma kapatın ve bankanın çağrı merkezini arayarak kayıp/çalıntı bildirimi yapın. Bildirimin tarih ve saatini, başvuru numarasını mutlaka not edin. 5464 sayılı Kanun m.12 uyarınca ağır ihmal veya kastınız yoksa, bildirimden önceki 24 saatte yapılan hukuka aykırı harcamalardan sorumluluğunuz 150 TL ile sınırlıdır. Bildirim gecikirse bu koruma kaybedilebilir. Aynı gün tanımadığınız işlemlere yazılı itiraz edin, ekran görüntülerini ve mesajları saklayın, savcılığa veya kolluğa suç duyurusunda bulunun.
Kart Bilgilerimin Çalındığını Nasıl Anlarım?
Kart bilgileri çoğu zaman kart fiziken elinizdeyken çalınır. En sık rastlanan yollar; kargo, ceza veya iade bahanesiyle gönderilen sahte ödeme bağlantıları (oltalama), sahte e-ticaret siteleri, kendini banka görevlisi olarak tanıtan kişilerin telefonla şifre istemesi, telefona yüklenen uzaktan erişim uygulamaları ve sahte ilanlardır. Bilginiz dışında gelen tek kullanımlık şifre (OTP) mesajı, küçük tutarlı deneme çekimleri, tanımadığınız yurt dışı veya kripto platformu harcamaları ilk uyarı işaretleridir.
Kartın fiziken çalınması ile yalnızca bilgilerinin ele geçirilmesi arasında hukuki sonuç bakımından fark vardır. Bu ayrımın bankanın sorumluluğuna etkisini Çalınan Kredi Kartı İşlemlerinde Hukuki Sorumluluk Rehberi yazımızda ayrıntılı olarak ele aldık. Bu yazı ise ilk saatlerde neyin, hangi sırayla yapılacağına odaklanmaktadır.
İlk 24 Saatte Hangi Adımları Hangi Sırayla Atmalıyım?
| Zaman | Yapılacak işlem | Neden önemli? |
|---|---|---|
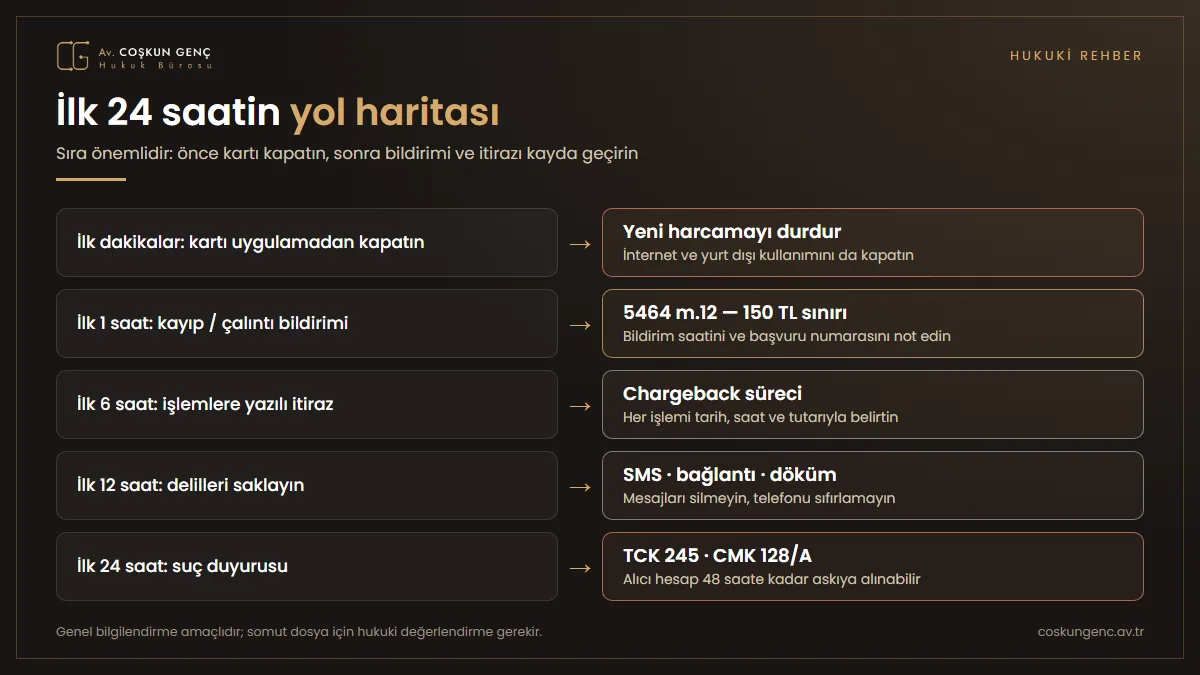
| İlk dakikalar | Kartı mobil uygulamadan geçici kapatın, internet ve yurt dışı kullanımını kapatın | Yeni harcamaların önü kesilir |
| İlk 1 saat | Bankanın çağrı merkezini arayarak kayıp/çalıntı bildirimi yapın; bildirim saatini ve başvuru numarasını not edin | 5464 m.12'deki 150 TL sınırı bildirime bağlıdır |
| İlk 6 saat | Tanımadığınız her işleme yazılı itiraz edin (mobil uygulama, şube veya e-posta) | İtirazın tarihi ve içeriği ispat aracıdır |
| İlk 12 saat | Mesajları, bağlantıları, ekran görüntülerini ve hesap dökümünü saklayın; şifrelerinizi değiştirin | Dijital izler kısa sürede silinebilir |
| İlk 24 saat | Cumhuriyet başsavcılığına veya kolluğa suç duyurusunda bulunun; dilekçe ve tutanak örneğini alın | Para alıcı hesapta askıya alınabilir, fail tespiti başlar |
Kart iptali ile geçici kapatma farklıdır. Geçici kapatma ilk refleks olmalı; bilgilerin çalındığı kesinleştiğinde ise kartın tamamen iptal edilip yeni numaralı kart istenmesi gerekir. Aynı hesaba bağlı banka kartı ve sanal kartları da kontrol edin.
Bankaya Bildirim Neden İlk Saatte Yapılmalı?
5464 sayılı Banka Kartları ve Kredi Kartları Kanunu, kart hamiline hem bilgileri koruma hem de çalınmayı öğrenir öğrenmez bankayı haberdar etme yükümlülüğü yükler. Bu yükümlülüğe uyan hamilin sorumluluğu sınırlandırılmıştır:
5464 sayılı Banka Kartları ve Kredi Kartları Kanunu – Madde 12 ve 16
Madde 12 – Kartın haksız kullanımı ve sigortalanması
Kartın ya da 16 ncı maddede belirtilen bilgilerin kaybolması veya çalınması halinde kart hamili, yapacağı bildirimden önceki yirmidört saat içinde gerçekleşen hukuka aykırı kullanımdan doğan zararlardan yüzelli Yeni Türk Lirası ile sınırlı olmak üzere sorumludur. Hukuka aykırı kullanımın, hamilin ağır ihmaline veya kastına dayanması veya bildirimin yapılmaması hallerinde bu sınır uygulanmaz.
Kart çıkaran kuruluş, yapılacak talep ve ilgili sigorta prim bedelinin ödenmesi koşulu ile kart hamilinin birinci fıkrada belirtilen yüzelli Yeni Türk Lirası tutarındaki sorumluluğunun sigortalanmasını sağlamakla yükümlüdür. Kartların sigortalanması ve sorumluluğun paylaşılmasına ilişkin usûl ve esaslar Kurum tarafından çıkarılacak yönetmelikle belirlenir.
Madde 16 – Bildirim zorunluluğu
Kart hamili, kendisine tevdi edilen kartı ve kartın kullanılması bir kod numarası, şifre veya kimliği belirleyici başka bir yöntemin kullanılmasını gerektiriyorsa bu bilgileri güvenli bir şekilde korumak ve başkaları tarafından kullanılmasına engel olacak önlemleri almak, kartın kaybolması, çalınması veya iradesi dışında gerçekleşmiş herhangi bir işlemi öğrenmesi halinde kart çıkaran kuruluşu derhal haberdar etmek zorundadır.
Maddedeki “Yeni Türk Lirası” ifadesi, para birimi değişikliği nedeniyle bugün 150 TL olarak uygulanır ve 15.10.2026 itibarıyla madde değişmemiştir. Kart fiziken elinizdeyken yalnız bilgileri çalınmışsa ve bunlarla harcama belgesi düzenlenmeden internet, telefon veya sipariş formuyla işlem yapılmışsa, 5464 sayılı Kanun m.15/3 uyarınca bu hukuka aykırı işlemlerden sorumlu tutulamazsınız; şifre veya SMS koduyla onaylanan işlemlerde bu hükmün uygulanıp uygulanmayacağı somut olaya göre tartışmalıdır. Yargıtay da bildirim saatini merkeze alır; bildirimden önce ve şifreyle yapılan işlemlerde hamil aleyhine sonuç doğabilir:
5464 sayılı Yasa'nın 16. maddesine göre, kredi kartı bilgilerinin kart hamili tarafından korunması ve saklanması zorunludur. Şayet kredi kartına ilişkin çalıntı, kaybolma ya da benzeri işlemlerin meydana gelmesi halinde ise kart hamilinin derhal bankaya bildirimde bulunarak kartı iptal ettirmesi gereklidir.
— Yargıtay 19. Hukuk Dairesi, E.2016/17447, K.2018/1770, T.03.04.2018
Aynı kararda kartın ATM'de sıkıştığı saat ile bankaya ihbar arasında yaklaşık bir saat geçtiği, bu arada şifreyle para çekildiği ve hamilin ihbardan önceki işlemden sorumlu tutulması gerektiği kabul edilmiştir. Kısacası bildirimi “yarın şubeye giderim” diye ertelemek, kanunun tanıdığı korumayı riske atar.
Önemli bilgi: 150 TL sınırı, şifrenizi veya SMS ile gelen tek kullanımlık kodu üçüncü kişiyle paylaştığınız durumlarda “ağır ihmal” savunmasıyla karşılaşabilir. Yine de bu, bankanın hiçbir sorumluluğu olmadığı anlamına gelmez. Bankanın güvenlik önlemleri ve olağan dışı işlemleri izleme yükümlülüğü ayrıca değerlendirilir. Kusur paylaşımına ilişkin Yargıtay kararlarını sorumluluk rehberimizde bulabilirsiniz.
Harcama İtirazı (Chargeback) Nasıl Yapılır?
Harcama itirazı, bilginiz dışında yapılan işlemin bankanız tarafından incelenmesi ve kart kuruluşu kuralları çerçevesinde karşı bankadan geri istenmesi sürecidir. İtirazı telefonda sözlü bildirmekle yetinmeyin; mobil uygulamadaki itiraz menüsünden ya da yazılı dilekçeyle her işlemi tarih, saat, tutar ve işyeri adıyla tek tek belirtin. İtirazda kartın elinizde olup olmadığını, şifre veya kod paylaşıp paylaşmadığınızı dürüstçe açıklayın. Banka sizden imzalı itiraz formu, kimlik ve suç duyurusu tutanağı isteyebilir.
İnceleme süresince ekstrede itiraz edilen tutar için bankadan “itirazlı işlem” kaydı yapılmasını isteyin. Banka itirazı reddederse gerekçeli cevabı yazılı olarak talep edin; bu yazı tüketici hakem heyeti veya tüketici mahkemesi aşamasında en önemli belgelerden biri olacaktır.
Hangi Delilleri Saklamalıyım?
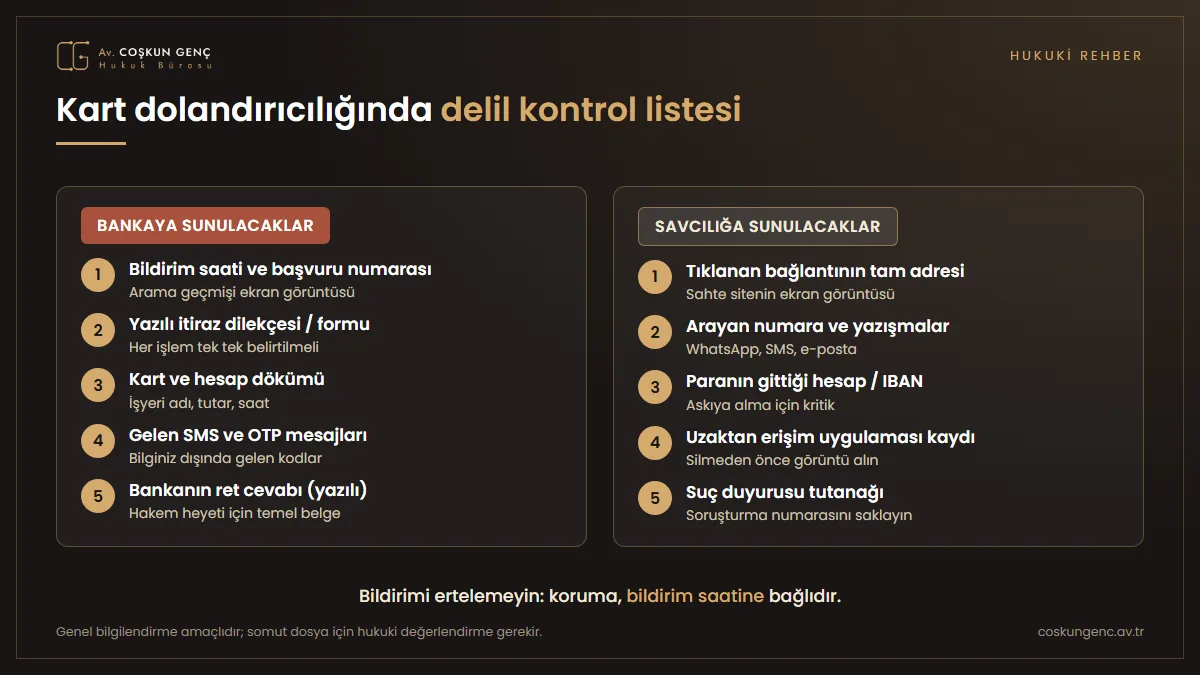
- Bildirim izleri: Çağrı merkezi arama kaydının saati (telefon arama geçmişinin ekran görüntüsü), başvuru numarası, bankadan gelen bildirim SMS'i.
- Saldırı izleri: Tıkladığınız bağlantının tam adresi, sahte sitenin ekran görüntüsü, sizi arayan numara, WhatsApp yazışmaları. Mesajları silmeyin, telefonu sıfırlamayın.
- İşlem izleri: Hesap ve kart dökümü, OTP mesajları, işyeri adı ve işlem saatleri.
- Resmî izler: Suç duyurusu dilekçesi veya ifade tutanağı, soruşturma numarası.
Telefona uzaktan erişim uygulaması yüklendiyse uygulamayı silmeden önce ekran görüntüsünü alın, ardından internet bağlantısını kesip şifrelerinizi başka bir cihazdan değiştirin. Kişisel verilerinizin ele geçirilmesi ayrıca TCK 135-136 kapsamında değerlendirilebilir.
Suç Duyurusu Nereye ve Nasıl Yapılır?
Başkasına ait kartın veya kart bilgilerinin rıza dışında kullanılarak yarar sağlanması TCK m.245/1 kapsamında üç yıldan altı yıla kadar hapis ve beş bin güne kadar adlî para cezası gerektiren bir suçtur. Suç şikâyete bağlı değildir; Cumhuriyet başsavcılığına, polise veya jandarmaya doğrudan ya da avukat aracılığıyla UYAP üzerinden başvurulabilir. Dilekçede işlemlerin dökümünü, bildirim saatini ve paranın aktarıldığı hesap veya işyeri bilgisini mutlaka belirtin.
Gerçek kart bilgileri kullanılmışsa mağdur kart hamilidir (TCK 245/1); bilgiler sahte bir karta kopyalanıp kullanılmışsa Yargıtay mağdur olarak bankayı kabul eder (TCK 245/2-3; Yargıtay Ceza Genel Kurulu, E.2020/281, K.2022/426, T.08.06.2022). Gerçek kart bilgilerinin kullanıldığı olaylara ilişkin kararda şöyle denmektedir:
... banka müşterilerine ait gerçek kredi kartı bilgileri ele geçirip alışveriş yapılması eylemlerinin mağduru ise hesap sahibi kişiler olup, farklı kişilere tahsis edilmiş kartların kullanılmasında mağdur sayısınca TCK.nın 245/1. maddesi, ...
— Yargıtay 8. Ceza Dairesi, E.2019/11632, K.2019/12206, T.14.10.2019
Bu nedenle soruşturma dosyasında suçtan zarar gören olarak şikâyetçi olmanız, zararınızı belgelemeniz ve kamu davası açıldığında katılan sıfatıyla davaya katılmanız önemlidir. Para, bilişim sistemleri kullanılarak başka bir hesaba veya kripto platformuna aktarılmışsa alıcı hesap CMK m.128/A uyarınca 48 saate kadar askıya alınabilir. Sürecin işleyişini Banka ve Kripto Hesaplarının Askıya Alınması (CMK 128/A) yazımızda anlattık. Kartla yapılan işlemler bir sahte ilan üzerinden gerçekleştiyse sahte ilan dolandırıcılığı yazımız da yol gösterecektir.
İstanbul'da Kart Dolandırıcılığı ve Bilişim Suçları Avukatı
Bildirimin zamanında yapıldığının ispatı, itiraz dilekçesinin içeriği ve suç duyurusunun doğru kurgulanması, hem bankaya karşı hem de ceza soruşturmasında sonucu belirler. Coşkun Genç Hukuk Bürosu olarak İstanbul'da, özellikle Kartal'daki Anadolu Adliyesi ile İstanbul Adliyesi'ndeki dosyalarda kart dolandırıcılığı mağdurlarına ve bilişim suçları alanında müvekkillerimize hizmet veriyoruz. Dosyanızın değerlendirilmesi için bizimle iletişime geçebilirsiniz.
Önemli: Bu yazı genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Somut dosyanız için bir avukattan destek alınız.